Comparatif : Crédit lombard vs autres solutions de financement patrimonial
Face à un besoin de liquidités, les investisseurs patrimoniaux disposent de plusieurs options, chacune avec ses avantages, ses inconvénients et son champ d'application optimal.…
- crédit lombard
Comparatif : Crédit Lombard vs Autres Solutions de Financement Patrimonial
Face à un besoin de liquidités, les investisseurs patrimoniaux disposent de plusieurs options, chacune avec ses avantages, ses inconvénients et son champ d'application optimal. Ce guide comparatif vous aide à choisir la solution la plus adaptée à votre situation entre le crédit lombard et les alternatives disponibles.
Le Crédit Lombard : Rappel des Caractéristiques Principales
Le crédit lombard permet d'emprunter en utilisant son portefeuille financier comme garantie, sans vendre les actifs qui le composent.
Mécanisme de base :
-
Nantissement d'un portefeuille de titres (actions, obligations, etc.)
-
Montant disponible : généralement 50-70% de la valeur du portefeuille
-
Taux d'intérêt variable, généralement avantageux
-
Flexibilité totale d'utilisation et de remboursement
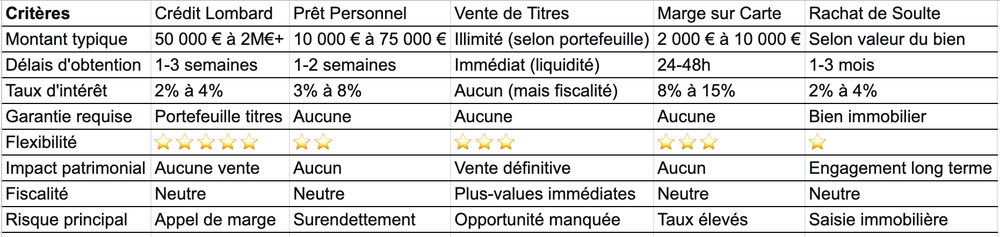
Tableau Comparatif Complet des Solutions de Financement
Analyse Détaillée par Type de Besoin
Pour un Besoin Ponctuel et Rapide (≤ 50 000 €)
🏆 Solution recommandée : Prêt personnel
-
Avantages : Simplicité, rapidité, absence de garantie
-
Inconvénients : Taux plus élevés, montant limité
-
Cas idéal : Financement de travaux, achat de véhicule
Alternative : Crédit lombard
-
Intéressant si vous avez déjà une ligne ouverte
-
Surcoût si ouverture pour un petit montant
Pour Saisir une Opportunité d'Investissement
🏆 Solution recommandée : Crédit lombard
-
Avantages : Rapidité, préservation du portefeuille, optimisation fiscale
-
Inconvénients : Risque de marché, complexité
-
Cas idéal : Levée de fonds, achat en opportunité
Alternative : Vente de titres
-
À considérer seulement pour des titres sous-performants
-
Attention à la fiscalité des plus-values
Pour un Projet Important (≥ 100 000 €)
🏆 Solution recommandée : Crédit lombard
-
Avantages : Montants importants, taux compétitifs, flexibilité
-
Inconvénients : Nécessite un patrimoine financier conséquent
-
Cas idéal : Apport immobilier, investissement business
Alternative : Vente ciblée de titres
-
Si concentration excessive sur certains actifs
-
Si besoin définitif (pas de remboursement prévu)
Pour un Besoin Immédiat (≤ 10 000 €)
🏆 Solution recommandée : Marge sur carte
-
Avantages : Immédiateté, simplicité
-
Inconvénients : Taux élevés, montant limité
-
Cas idéal : Dépense imprévue, trésorerie courte
Étude de Cas Concrets
Cas 1 : Financement d'un Investissement Locatif
Profil : Marie, 45 ans, portefeuille titres 300 000 €
Besoin : 80 000 € pour apport immobilier
Durée : 2 ans (le temps de soldes d'autres placements)
Solutions comparées :
-
Crédit lombard : Coût ~3 200 € (2% sur 2 ans), portefeuille intact
-
Vente de titres : Plus-value de 40 000 € → IR ~8 000 € + perte de rendement futur
-
Prêt personnel : Coût ~6 400 € (4% sur 2 ans), dossier complexe
✅ Recommandation : Crédit lombard
Cas 2 : Achat d'une Voiture de Fonction
Profil : Thomas, 35 ans, sans patrimoine financier important
Besoin : 30 000 € pour achat véhicule
Durée : 4 ans
Solutions comparées :
-
Prêt personnel : Coût ~2 400 € (2% sur 4 ans), mensualités stables
-
Crédit lombard : Impossible (pas de portefeuille suffisant)
-
Vente de titres : Non applicable
✅ Recommandation : Prêt personnel
Facteurs Clés de Décision
Le Critère Temporel
-
Urgence (< 48h) → Marge sur carte
-
Rapidité (1-2 semaines) → Prêt personnel
-
Planifié (> 2 semaines) → Crédit lombard
Le Critère Patrimonial
-
Patrimoine financier important → Crédit lombard
-
Patrimoine immobilier seulement → Prêt personnel
-
Patrimoine mixte → Analyse au cas par cas
Le Critère de Montant
-
< 10 000 € → Marge sur carte ou prêt personnel
-
10 000 € - 75 000 € → Prêt personnel
-
> 75 000 € → Crédit lombard
Les Pièges à Éviter Absolument
Erreur 1 : Utiliser le Mauvais Outil
-
Un crédit lombard pour financer une dépense courante
-
Un prêt personnel pour un montant trop important
-
Une vente de titres performants pour un besoin temporaire
Erreur 2 : Sous-estimer les Coûts Réels
-
Oublier la fiscalité dans le calcul de la vente de titres
-
Négliger l'impact des taux variables sur le crédit lombard
-
Sous-estimer les frais de dossier des prêts personnels
Erreur 3 : Mauvaise Anticipation des Risques
-
Surexposition sur des titres volatils en lombard
-
Mensualités trop lourdes en prêt personnel
-
Liquidité insuffisante pour faire face aux aléas
Tendances du Marché 2024
Évolution des Conditions
-
Crédit lombard : Taux en hausse mais reste compétitif
-
Prêts personnels : Durcissement des conditions d'octroi
-
Vente de titres : Optimisation fiscale plus que jamais cruciale
Nouvelles Alternatives Émergentes
-
Prêts entre particuliers pour des montants intermédiaires
-
Solutions fintech de crédit revolving
-
Produits structurés combinant plusieurs solutions
Check-list de Choix
Pour Orienter Votre Décision
-
✅ Quel est le montant exact dont j'ai besoin ?
-
✅ Quelle est l'urgence de mon besoin ?
-
✅ Quelle est la durée prévue du financement ?
-
✅ Quel est l'état de mon patrimoine financier ?
-
✅ Quelle est ma tolérance au risque ?
-
✅ Quelles sont mes perspectives de revenus futurs ?
Conclusion : Une Décision Stratégique
Le choix entre le crédit lombard et les autres solutions de financement n'est pas une question de "meilleur produit" mais de "meilleure adéquation" avec votre situation spécifique.
Le crédit lombard s'impose comme la solution reine pour les investisseurs patrimoniaux ayant des besoins importants et temporaires, grâce à sa flexibilité et son optimisation fiscale. Cependant, il nécessite un patrimoine financier conséquent et une bonne appétence pour le risque.
Les autres solutions trouvent pleinement leur justification dans des contextes spécifiques : le prêt personnel pour les besoins moyens et planifiés, la vente de titres pour les besoins définitifs, et les marges pour les besoins immédiats de faible montant.
L'expertise consiste moins à choisir un produit qu'à savoir articuler plusieurs solutions en fonction de l'évolution de vos besoins et des conditions de marché.