Fiscalité de l’assurance vie : ce qu’il faut savoir
La fiscalité de l'assurance vie, réputée pour sa complexité, offre pourtant des opportunités uniques d'optimisation. Comprendre ses mécanismes est essentiel pour tirer le…
Fiscalité de l’assurance vie : ce qu'il faut savoir
La fiscalité de l'assurance vie, réputée pour sa complexité, offre pourtant des opportunités uniques d'optimisation. Comprendre ses mécanismes est essentiel pour tirer le meilleur parti de ce placement et éviter les mauvaises surprises.
Guide complet pour maîtriser les règles fiscales de l'assurance vie et optimiser vos retraits.
1. Les Deux Régimes Fiscaux Clés : Avant et Après 8 Ans
La Règle des 8 Ans : Le Seuil Déterminant
La durée de détention du contrat conditionne toute la fiscalité :
-
Moins de 8 ans : Fiscalité lourde
-
Plus de 8 ans : Fiscalité avantageuse avec abattements
Point important : L'âge du contrat se calcule à partir de la date du premier versement, quel que soit le nombre d'arbitrages ou de rachats partiels effectués.
2. La Fiscalité des Rachats Avant 8 Ans
Régime Défavorable mais Évolutif
-
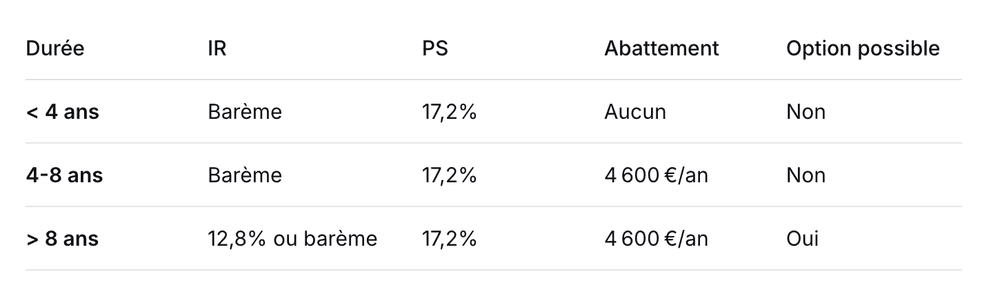
Avant 4 ans : Prélèvements sociaux + IR au barème progressif
-
Entre 4 et 8 ans : Prélèvements sociaux + IR avec abattement annuel de 4 600 €
Calcul Concret
Pour un rachat de 20 000 € après 5 ans :
-
Abattement : 4 600 €
-
Base imposable : 20 000 € - 4 600 € = 15 400 €
-
IR selon barème + 17,2% de prélèvements sociaux
3. La Fiscalité des Rachats Après 8 Ans : Le Régime de Faveur
Le Choix Entre Deux Options
Option 1 : PFU (Flat Tax)
-
IR : 12,8%
-
PS : 17,2%
-
Total : 30% sur les plus-values
Option 2 : Barème Progressif de l'IR
-
IR au barème progressif après abattement annuel de 4 600 € (9 200 € pour les couples)
-
PS de 17,2% dans tous les cas
Abattement Annuel Après 8 Ans
-
4 600 € pour une personne seule
-
9 200 € pour un couple marié/pacsé
-
Application : Par année civile et par souscripteur
4. Le Mécanisme des Prélèvements Sociaux
Une Composente Incontournable
-
Taux actuel : 17,2%
-
Application : Sur la totalité des plus-values, quel que soit l'âge du contrat
-
Exonération possible pour les non-résidents fiscaux français
Évolution Récente
Les prélèvements sociaux sont devenus un impôt distinct de l'IR, prélevé systématiquement sur les plus-values.
5. La Méthode de Calcul des Plus-Values
Principe du FIFO (First In, First Out)
-
Les rachats sont réputés porter d'abord sur les versements les plus anciens
-
Optimisation possible via la technique du "ruissellement"
Calcul Pratique
Contrat avec :
-
Versement 2010 : 50 000 €
-
Versement 2020 : 30 000 €
-
Valeur 2024 : 100 000 €
-
Rachat de 40 000 € : considéré comme provenant du versement 2010
-
Plus-value : 40 000 € - 40 000 € = 0 € (dans cet exemple)
6. La Fiscalité de la Transmission
Un Atout Successoral Majeur
-
Franchise de 152 500 € par bénéficiaire
-
Au-delà : 20% de droits
-
Hors succession pour les bénéficiaires désignés
Avantage pour les Bénéficiaires
Transmission de 200 000 € à un enfant :
-
Franchise : 152 500 €
-
Base taxable : 47 500 €
-
Droits : 47 500 € × 20% = 9 500 €
-
Taux effectif : 4,75% seulement
7. Les Cas Particuliers et Optimisations
Rachats Partiels Répétés
-
Possibilité de cumulet les abattements sur plusieurs années
-
Stratégie de lissage fiscal pour rester dans une tranise d'IR basse
Contrats Multi-supports
-
Fonds en euros : fiscalité sur les intérêts seulement
-
Unités de compte : fiscalité sur la plus-value totale
-
Optimisation via l'arbitrage fiscal
8. Tableau Synthétique de la Fiscalité
9. Les Erreurs Fréquentes à Éviter
Piège 1 : Oublier la Date Anniversaire des 8 Ans
-
Vérifier précisément la date du premier versement
-
Anticiper les rachats pour bénéficier du régime de faveur
Piège 2 : Mauvaise Gestion des Rachats Partiels
-
Ne pas concentrer les retraits sur une seule année
-
Étaler pour profiter chaque année de l'abattement
Piège 3 : Sous-estimer l'Impact des Prélèvements Sociaux
-
Les 17,2% sont incompressibles
-
En prendre compte dans le calcul de rentabilité
10. Les Stratégies d'Optimisation Fiscale
La Technique du Lissage Fiscal
-
Rachats partiels annuels dans la limite de l'abattement
-
Maintien dans une tranche d'imposition basse
-
Cumul des abattements sur plusieurs années
L'Optimisation Successorale
-
Désignation claire des bénéficiaires
-
Répartition entre plusieurs bénéficiaires pour multiplier les franchises
-
Anticipation dès 50-60 ans
11. Les Évolutions Législatives Récentes
Réforme du PFU en 2018
-
Mise en place du prélèvement forfaitaire unique
-
Possibilité d'opter pour le barème progressif
-
Maintien des abattements après 8 ans
Harmonisation des Prélèvements Sociaux
-
Alignement du taux à 17,2% pour tous les produits financiers
-
Suppression de l'exonération pour certains contrats
12. Questions Fréquentes sur la Fiscalité
Peut-on cumuler plusieurs contrats pour l'abattement ?
Non : L'abattement est global pour l'ensemble des contrats d'assurance vie détenus.
Que se passe-t-il en cas de décès avant 8 ans ?
La transmission bénéficie du même régime favorable, quel que soit l'âge du contrat.
Comment sont imposés les dividendes et coupons ?
Ils sont intégrés à la plus-value globale du rachat, pas d'imposition annuelle.
13. Conseils Pratiques pour Bien Gérer sa Fiscalité
Check-list avant tout Rachat
-
✅ Âge exact du contrat
-
✅ Montant des plus-values latentes
-
✅ Situation familiale (mariage, Pacs)
-
✅ Autres revenus de l'année
-
✅ Besoins de trésorerie futurs
Outils Indispensables
-
Simulateur fiscal en ligne
-
Tableau de suivi des versements
-
Calendrier des dates anniversaires
-
Projection des abattements disponibles
Conclusion : Une Fiscalité Complexe mais Optimisable
La fiscalité de l'assurance vie, bien que complexe, offre des opportunités uniques d'optimisation pour qui en maîtrise les mécanismes. Les avantages après 8 ans, combinés aux abattements annuels et au régime favorable de transmission, en font toujours un produit patrimonial de premier choix.
L'essentiel est d'anticiper : planifier la durée de détention, étaler les rachats, et bien désigner ses bénéficiaires. Une bonne stratégie fiscale peut facilement faire gagner plusieurs milliers d'euros sur la vie du contrat.