Investir dans le non-coté sans s'enfermer : pourquoi une réserve de liquidité séparée reste indispensable
Un client de 55 ans souhaite renforcer son exposition au capitalinvestissement. Son conseiller lui propose un fonds evergreen logé dans son contrat d'assurancevie — solution…
- Crédit Lombard
- non-coté
- liquidité
Un client de 55 ans souhaite renforcer son exposition au capital-investissement. Son conseiller lui propose un fonds evergreen logé dans son contrat d'assurance-vie — solution séduisante : accès au non-coté, cadre fiscal de l'AV, sans les contraintes classiques d'un fonds fermé à dix ans.
Le client augmente progressivement son allocation. Ce qu'il ne mesure pas toujours : chaque euro placé dans cette poche devient, par nature, moins liquide que le reste de son contrat. Le non-coté reste du non-coté, même logé dans un emballage evergreen.
● CE QUE L'EMBALLAGE EVERGREEN CHANGE, ET CE QU'IL NE CHANGE PAS
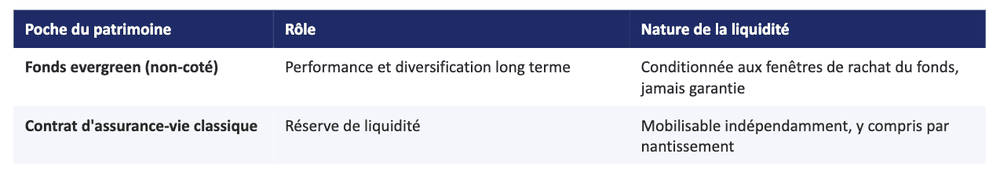
Un fonds evergreen se distingue d'un fonds de capital-investissement classique par sa structure ouverte : pas d'échéance fixe à dix ans, des souscriptions et des fenêtres de rachat périodiques, une intégration facilitée dans le cadre fiscal de l'assurance-vie. Ce qu'il ne change pas : la nature des actifs sous-jacents. Capital-investissement, dette privée ou actifs réels restent, par construction, des classes d'actifs illiquides. La souplesse de l'emballage ne transforme pas la liquidité structurelle de ce qu'il contient.
● CE QUE LA SESSION PATRIMONIA MET EN AVANT
Cette année à Patrimonia, France Invest anime, avec Simon Ponroy, une session sur l'assurance-vie et les fonds evergreen comme moteurs de l'ouverture du non-coté aux épargnants. Un sujet porteur — à condition de garder un œil sur l'équilibre global du patrimoine du client, au-delà du seul accès facilité à cette classe d'actifs.
● L'ÉQUILIBRE À CONSTRUIRE, PAS À DÉCOUVRIR APRÈS COUP
● LE RÔLE D'UNE ASSURANCE-VIE CLASSIQUE, SÉPARÉE
La réponse ne consiste pas à renoncer au non-coté, mais à s'assurer que le client garde, à côté, une réserve de liquidité indépendante. Un contrat d'assurance-vie classique — distinct de celui logeant le fonds evergreen — nanti si besoin, joue ce rôle : quoi qu'il arrive sur la poche non cotée, le client garde un levier de liquidité mobilisable, sans lien avec les fenêtres de rachat du fonds evergreen.
Un point de cadrage à ne pas perdre de vue : ce nantissement porte sur le contrat classique, séparé, et n'a pas vocation à financer ou renforcer l'exposition au non-coté elle-même. C'est une réserve indépendante, pensée pour couvrir un besoin de liquidité du client — pas un levier pour investir davantage dans le fonds evergreen.
Comme pour tout nantissement, la valeur du contrat mobilisé reste soumise aux marchés : une baisse significative peut déclencher un appel de marge, obligeant à apporter une garantie complémentaire ou à rembourser une partie du crédit par anticipation. Avec Pledger, la simulation reste indicative, en ligne, en quelques minutes, sous réserve d'éligibilité.
● CE QUE ÇA CHANGE POUR LA CONSTRUCTION DU PLAN
-
Le CGP structure, dès l'entrée en non-coté, la part du patrimoine qui reste mobilisable indépendamment.
-
Le client peut augmenter son exposition au non-coté sans réduire sa capacité à faire face à un besoin de liquidité imprévu.
-
La réserve de liquidité n'est jamais mise en tension par les mêmes contraintes que le fonds evergreen.
● FOIRE AUX QUESTIONS
Un fonds evergreen logé en assurance-vie est-il aussi liquide qu'un contrat classique ?
Non : la poche non cotée reste, par nature, moins liquide, même si l'emballage evergreen offre des fenêtres de rachat périodiques.
Peut-on nantir le contrat contenant le fonds evergreen lui-même ?
Cet article recommande de nantir un contrat d'assurance-vie classique, séparé, plutôt que le contrat exposé au non-coté — une réserve de liquidité indépendante.
Le nantissement peut-il servir à financer davantage de non-coté ?
Non — la réserve nantissable décrite ici est une poche de liquidité indépendante, pas un levier pour renforcer l'exposition au non-coté.
Quels risques expliquer au client avant la mise en place du nantissement ?
Principalement l'appel de marge en cas de baisse significative de la valeur du contrat nanti — un point à expliquer avant toute mise en place.
Quel est le délai pour une simulation avec Pledger ?
Quelques minutes, en ligne, à titre indicatif et sous réserve d'éligibilité.
● EN RÉSUMÉ
Investir dans le non-coté n'oblige pas à sacrifier sa liquidité — à condition de la structurer ailleurs, dans un contrat séparé, dès le départ, plutôt que de la découvrir manquante au moment où elle devient nécessaire.
→ Simuler un cas client en quelques minutes : app.pledger.fr/clientsimu