Sécurité, régulation & confiance : les défis des fintechs patrimoniales
L'explosion des fintechs patrimoniales s'accompagne de défis majeurs en matière de sécurité, de régulation et de construction de la confiance. Ces enjeux représentent autant…
L'explosion des fintechs patrimoniales s'accompagne de défis majeurs en matière de sécurité, de régulation et de construction de la confiance. Ces enjeux représentent autant d'obstacles à surmonter pour assurer leur pérennité et leur développement.
Analyse des principaux défis et des solutions émergentes dans un secteur en pleine mutation.
1. La Sécurité Informatique : Un Enjeu Existentiel
La Protection des Données Sensibles
Les fintechs gèrent des informations ultra-sensibles :
-
Données patrimoniales complètes
-
Informations bancaires et fiscales
-
Documents d'identité numérisés
-
Vie personnelle et familiale détaillée
Cybersécurité Renforcée
-
Chiffrement de bout en bout des données
-
Authentification multi-facteurs obligatoire
-
Surveillance 24h/24 des systèmes
-
Tests d'intrusion réguliers
Chiffres Clés 2024
*+187% d'attaques ciblées sur les fintechs européennes vs 2022
97% des fintechs ont subi au moins une tentative de breach l'année dernière*
2. La Conformité Réglementaire : Un Parcours du Combattant
Complexité du Paysage Réglementaire
-
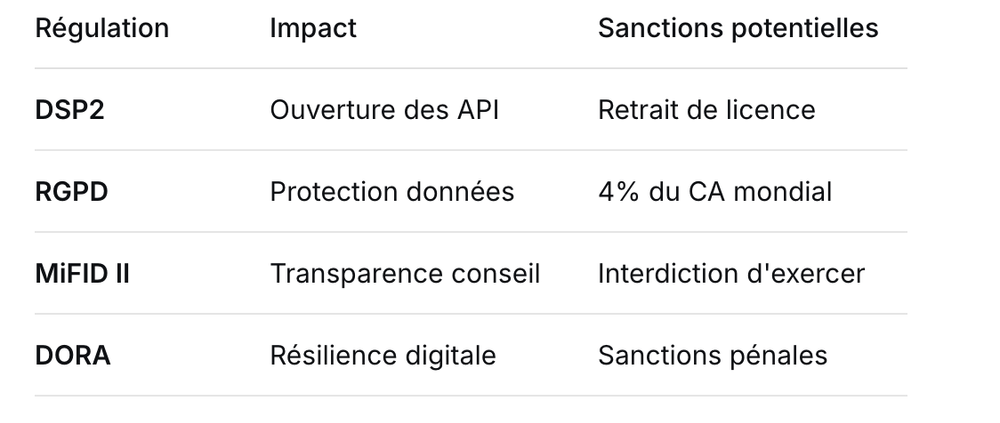
Directives européennes (MiFID II, DSP2, DORA)
-
Règlementations nationales spécifiques
-
Exigences sectorielles (AMF, ACPR)
-
Obligations internationales pour les acteurs globaux
Principaux Points de Vigilance
3. L'Établissement de la Confiance Client
Le Paradoxe de la Confiance Digitale
-
Absence de relation physique traditionnelle
-
Jeunesse des structures
-
Modèles innovants non éprouvés
-
Perception de risque accrue
Stratégies de Construction de Confiance
-
Transparence radicale sur les frais
-
Communication proactive sur les incidents
-
Certifications indépendantes (SOC2, ISO 27001)
-
Témoignages clients vérifiés
4. La Résilience Opérationnelle
Disponibilité des Services
-
Tolérance zéro pour le downtime
-
SLA exigeants (>99,95% de disponibilité)
-
Plans de continuité d'activité robustes
-
Infrastructures redondantes
Gestion de Crise Digitale
-
Procédures d'urgence documentées
-
Communication de crise préparée
-
Back-up systems géo-redondés
-
Team dédiée cyber-résilience
5. La Conformité AML/KYC
Lutte Anti-Blanchiment Exigeante
-
Vérification d'identité renforcée
-
Surveillance des transactions en temps réel
-
Reporting automatique des soupçons
-
Formation continue des équipes
Innovations Technologiques
-
Reconnaissance faciale avancée
-
Analyse comportementale des transactions
-
Blockchain pour la traçabilité
-
IA de détection des patterns suspects
6. La Protection des Actifs Clients
Sécurisation des Encours
-
Segregation stricte des actifs clients
-
Audits réguliers par des tiers indépendants
-
Garanties bancaires pour les dépositaires
-
Assurances spécifiques cyber-risques
Cadre Légal Protecteur
-
Statut d'établissement de paiement agréé
-
Protection des dépôts jusqu'à 100.000€
-
Responsabilité claire en cas de défaillance
-
Procédures de recours simplifiées
7. L'Interopérabilité et les Standards
Défi Technique Majeur
-
Intégration multiple des systèmes legacy
-
Standards ouverts à adopter
-
API sécurisées à développer
-
Compatibilité cross-plateformes
Initiatives Sectorielles
-
Common Domain Model en finance
-
Standardisation des formats de données
-
Collaboration inter-fintechs sur la sécurité
-
Consortiums technologiques
8. La Gouvernance des Données
Enjeu Éthique et Légal
-
Usage responsable des données clients
-
Respect du consentement explicite
-
Limitation de la collecte au strict nécessaire
-
Droit à l'oubli effectif
Bonnes Pratiques Émergentes
-
Privacy by design systématique
-
Anonymisation des données d'entraînement IA
-
Audits algorithmiques indépendants
-
Transparence sur l'usage des données
9. La Supervision et l'Audit
Contrôles Renforcés
-
Reporting régulier aux autorités
-
Audits surprises possibles
-
Obligations de transparence accrues
-
Documentation exhaustive des processus
Auto-Évaluation Continue
-
Tests de conformité internes
-
Cartographie des risques mise à jour
-
Indicateurs de performance réglementaire
-
Benchmarks sectoriels
10. Les Défis Humains et Organisationnels
Compétences Rares et Chères
-
Experts en compliance très demandés
-
Ingénieurs cybersécurité critiques
-
Juristes spécialisés indispensables
-
Profils hybrides tech/finance rares
Culture de Conformité
-
Formation continue obligatoire
-
Sensibilisation aux risques constante
-
Incitations à la compliance dans les objectifs
-
Whistleblowing sécurisé
11. Solutions Innovantes et Tendances
Regtech en Essor
-
Surveillance automatisée de la compliance
-
Reporting réglementaire généré automatiquement
-
KYC digital fluidifié
-
Monitoring temps réel des obligations
Nouvelles Technologies
-
Blockchain pour l'audit trail immuable
-
Homomorphic encryption pour le calcul sur données chiffrées
-
Zero-knowledge proofs pour la vérification sans révélation
-
AI explainable pour la transparence algorithmique
12. Équilibre Entre Innovation et Contrôle
Dilemme Constant
-
Agilité vs sécurité
-
Expérience utilisateur vs conformité
-
Innovation vs stabilité
-
Ouverture vs protection
Stratégies Gagnantes
-
Sandbox réglementaires pour tester sous contrôle
-
Approche progressive de la complexité
-
Dialogue constant avec les régulateurs
-
Design thinking appliqué à la compliance
13 Perspectives d'Évolution
Tendances Réglementaires
-
Harmonisation européenne accrue
-
Supervision en temps réel des activités
-
Exigences de résilience renforcées
-
Pénalités coordonnées cross-border
Innovations de Sécurité
-
Biométrie comportementale avancée
-
Quantum-safe cryptography en préparation
-
AI defensive contre les cyberattaques
-
Decentralized identity pour le contrôle client
Conclusion : La Maturité en Marche
Les fintechs patrimoniales atteignent progressivement leur maturité en faisant de la sécurité, de la régulation et de la confiance des avantages compétitifs plutôt que des contraintes.
Les acteurs qui survivront à la consolidation en cours seront ceux qui auront su investir suffisamment tôt et massivement dans ces domaines critiques. La confiance ne se décrète pas, elle se construit dans la durée through la démonstration répétée de sa fiabilité.
L'avenir appartient aux fintechs qui comprendront que l'innovation responsable n'est pas un frein, mais le seul chemin viable pour transformer durablement la gestion patrimoniale.